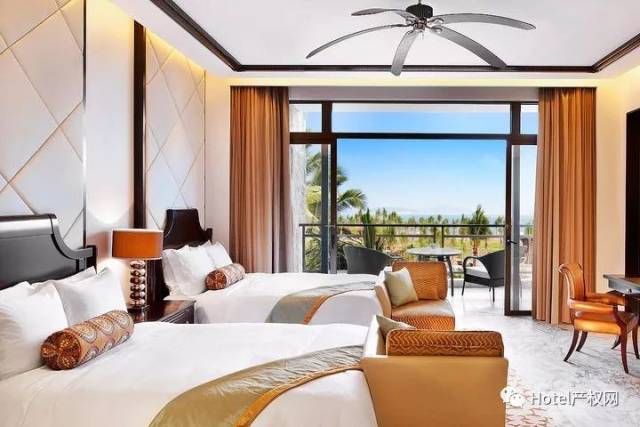
海南大型酒店出售并非简单的"卖楼"行为,而是一场围绕现金流、土地年限、品牌合约与旅游周期展开的资产定价博弈。2023年以来,海南自贸港封关运作预期持续升温,三亚、海口两地大宗酒店资产挂牌量明显增加,但成交节奏与挂牌热度之间始终存在落差。理解这一落差背后的结构性原因,是判断海南酒店资产转让窗口期的关键。
一、挂牌量上升的背后:供给端的结构性变化
从市场端观察,近两年海南大型酒店出售信息在各类酒店转让平台上的曝光频次显著提高,标的集中在客房数200间以上、建筑面积逾2万平方米的度假酒店与城市商务酒店。供给放量的原因大体可归为三类:
- 开发商资金回笼需求。部分早期以"酒店+住宅"模式拿地的开发企业,在住宅去化放缓后,倾向通过酒店整体转让盘活存量资产,缓解现金流压力。
- 持有型物业的退出周期到来。2015至2018年是海南酒店投资的高峰期,按7至10年的基金退出周期推算,当前正处集中退出窗口。
- 品牌合约到期重谈。不少国际品牌管理合同进入续约节点,业主方在续约条件不理想时,转而考虑资产出售而非继续持有。
这三股力量叠加,使得海南酒店产权交易的议价空间较三年前有所扩大,但优质标的的稀缺性并未改变——核心湾区一线海景地块的度假酒店,依然是买方争抢的对象。
二、估值分歧:为什么"看的多、成的少"
海南大型酒店出售市场最突出的特征是估值预期差。卖方多依据历史投入成本与土地增值预期报价,买方则以当期经营现金流为核心锚点,采用每间可售房收益(RevPAR)与资本化率倒推估值。以三亚亚龙湾、海棠湾部分度假酒店为例,行业公开数据显示,成熟度假酒店的资本化率区间通常在5.5%至7%之间,而卖方心理价位往往对应4%以下的资本化率,双方差距可达两成以上。
这种分歧在酒店资产转让中并非不可调和,实践中常见的破局路径包括:
- 引入"保底+分成"的过渡期安排,由卖方承担部分经营风险;
- 将酒店与周边商业、公寓打包交易,以整体资产包平衡单项估值;
- 通过酒店收购信息平台进行多轮竞价,以市场询价结果修正卖方预期。
值得注意的是,海口酒店出售市场的估值逻辑与三亚存在明显差异。海口商务酒店客源以会议、商务差旅为主,季节性波动较小,现金流更稳定,买方更看重出租率与平均房价的持续性;三亚度假酒店则高度依赖冬季旺季,估值时需对淡旺季现金流做加权处理。
三、投资窗口判断:三个需要盯紧的变量
对于关注海南房产投资与酒店收购信息的机构买家而言,当前是否构成入场时机,取决于三个变量的演化:
其一,封关运作后的客流与免税消费传导效应。自贸港政策对高端度假需求的拉动是渐进的,需观察离岛免税销售额与实际入住率的联动关系,而非仅凭政策预期定价。
其二,酒店改造与品牌重签的成本。存量酒店普遍面临硬件老化问题,翻新投入按每间客房15万至30万元估算,这部分资本开支必须计入收购总成本,否则容易高估资产回报。
其三,融资环境与交易结构。大宗酒店交易对杠杆依赖度高,买方能否获得合理的并购贷款条件,直接影响成交可行性。近年来部分交易采用股权转让方式规避高额契税,但需同步核查标的公司的隐性负债与土地出让合同履约情况。
四、结语:专业平台的价值在于信息对称
海南大型酒店出售本质上是一个信息高度不对称的市场——标的的经营数据、土地剩余年限、品牌合约条款、消防与环评合规情况,任何一项瑕疵都可能重塑估值。对卖方而言,选择合适的酒店转让平台进行定向披露,比广撒网更能筛选出真实买家;对买方而言,系统梳理酒店整体转让标的的财务与法律底稿,是避免"捡漏变踩坑"的前提。在海南酒店资产从"持有增值"转向"运营增值"的新阶段,谁能把现金流算得更细,谁就更接近合理的成交价。